
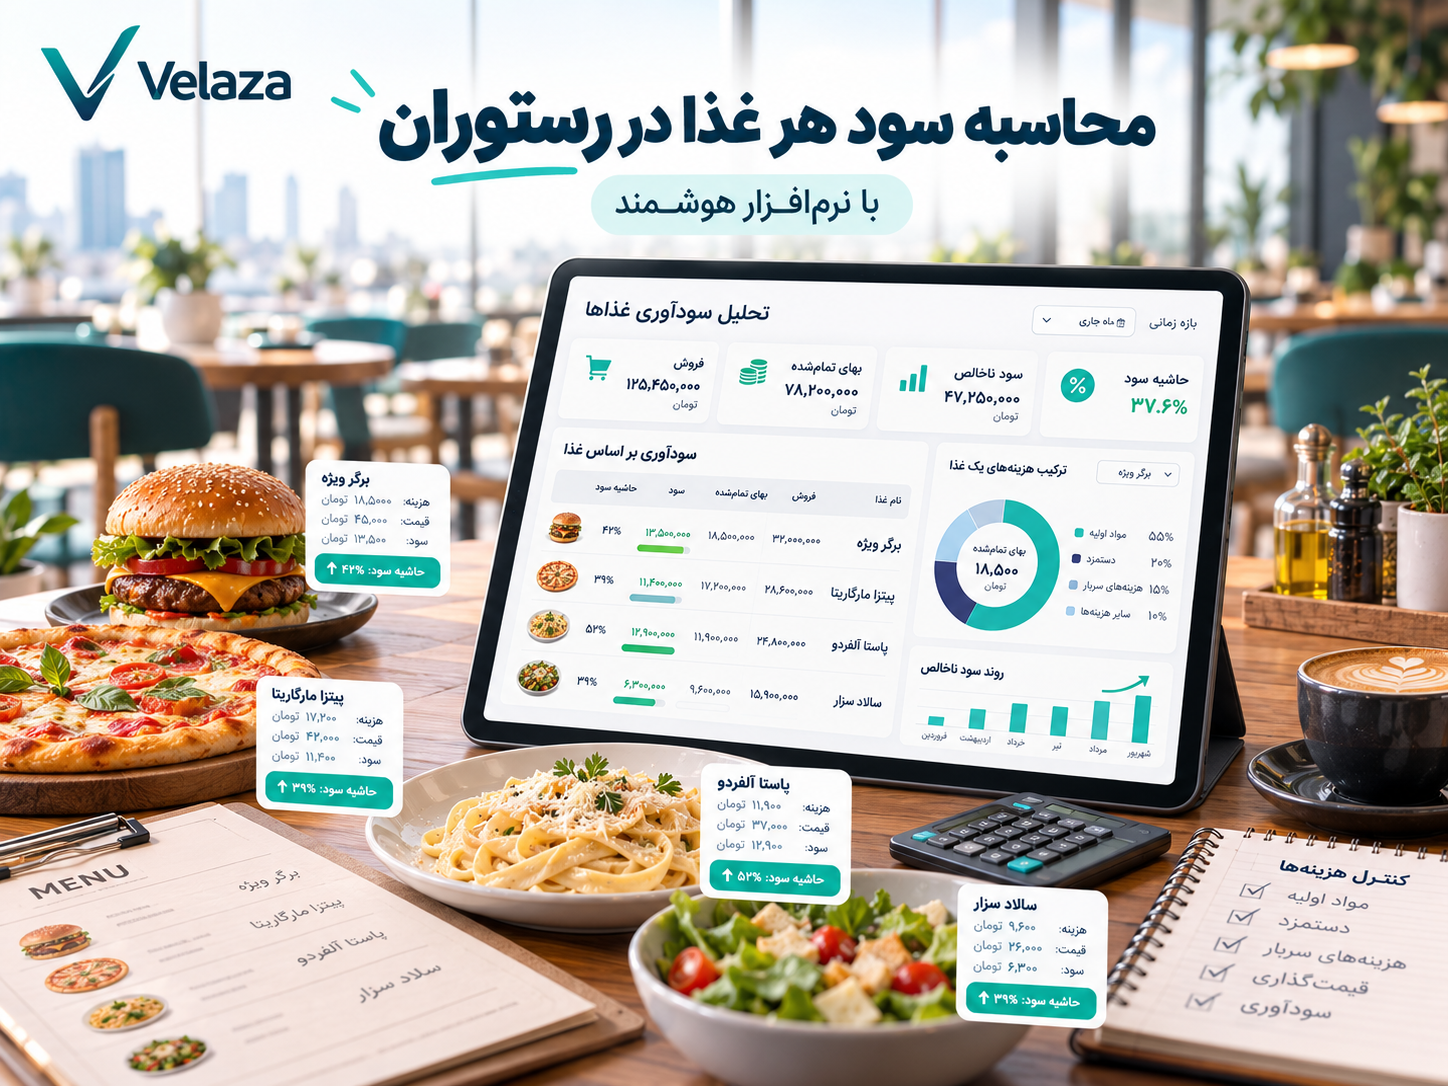
محاسبه سود هر غذا در رستوران یکی از شاخصهای مهم مالی است که مدیران برای تصمیمگیری دقیق درباره قیمتگذاری، خرید مواد اولیه و مدیریت منو به آن نیاز دارند. وقتی هزینه مواد اولیه، میزان مصرف و فروش هر غذا بهدرستی بررسی شود، میتوان دید روشنتری از عملکرد مالی منو به دست آورد و برای افزایش سودآوری تصمیمهای دقیقتری گرفت.
با افزایش تنوع غذاها و تغییر مداوم قیمت مواد اولیه، بررسی سود هر آیتم منو اهمیت بیشتری پیدا میکند. استفاده از نرمافزار هوشمند مدیریت رستوران میتواند به ثبت منظم اطلاعات، بررسی هزینهها و تحلیل گزارشهای فروش کمک کند.
چرا محاسبه سود هر غذا در رستوران اهمیت دارد؟
هر غذا ممکن است با وجود فروش بالا، سود متفاوتی برای رستوران ایجاد کند. بعضی غذاها به مواد اولیه گرانتری نیاز دارند و بعضی دیگر به دلیل میزان مصرف مواد، ضایعات یا هزینه آمادهسازی، حاشیه سود کمتری دارند. بنابراین، صرفاً بررسی تعداد فروش برای شناخت عملکرد مالی منو کافی نیست.
آگاهی از مفهوم کاست کنترل در صنایع غذایی به مدیران کمک میکند تا هزینه مواد اولیه، میزان مصرف، ضایعات و بهای تمامشده غذاها را با دقت بیشتری بررسی کنند.
محاسبه سود هر غذا در رستوران میتواند در چند زمینه کاربرد داشته باشد:
- قیمتگذاری دقیقتر: تعیین قیمت فروش با توجه به هزینهها و حاشیه سود مورد انتظار.
- کنترل هزینه مواد اولیه: شناسایی مواد پرهزینه و بررسی تغییرات قیمت خرید.
- مدیریت ضایعات: تشخیص مواردی که مصرف مواد اولیه در آنها بیشتر از مقدار استاندارد است.
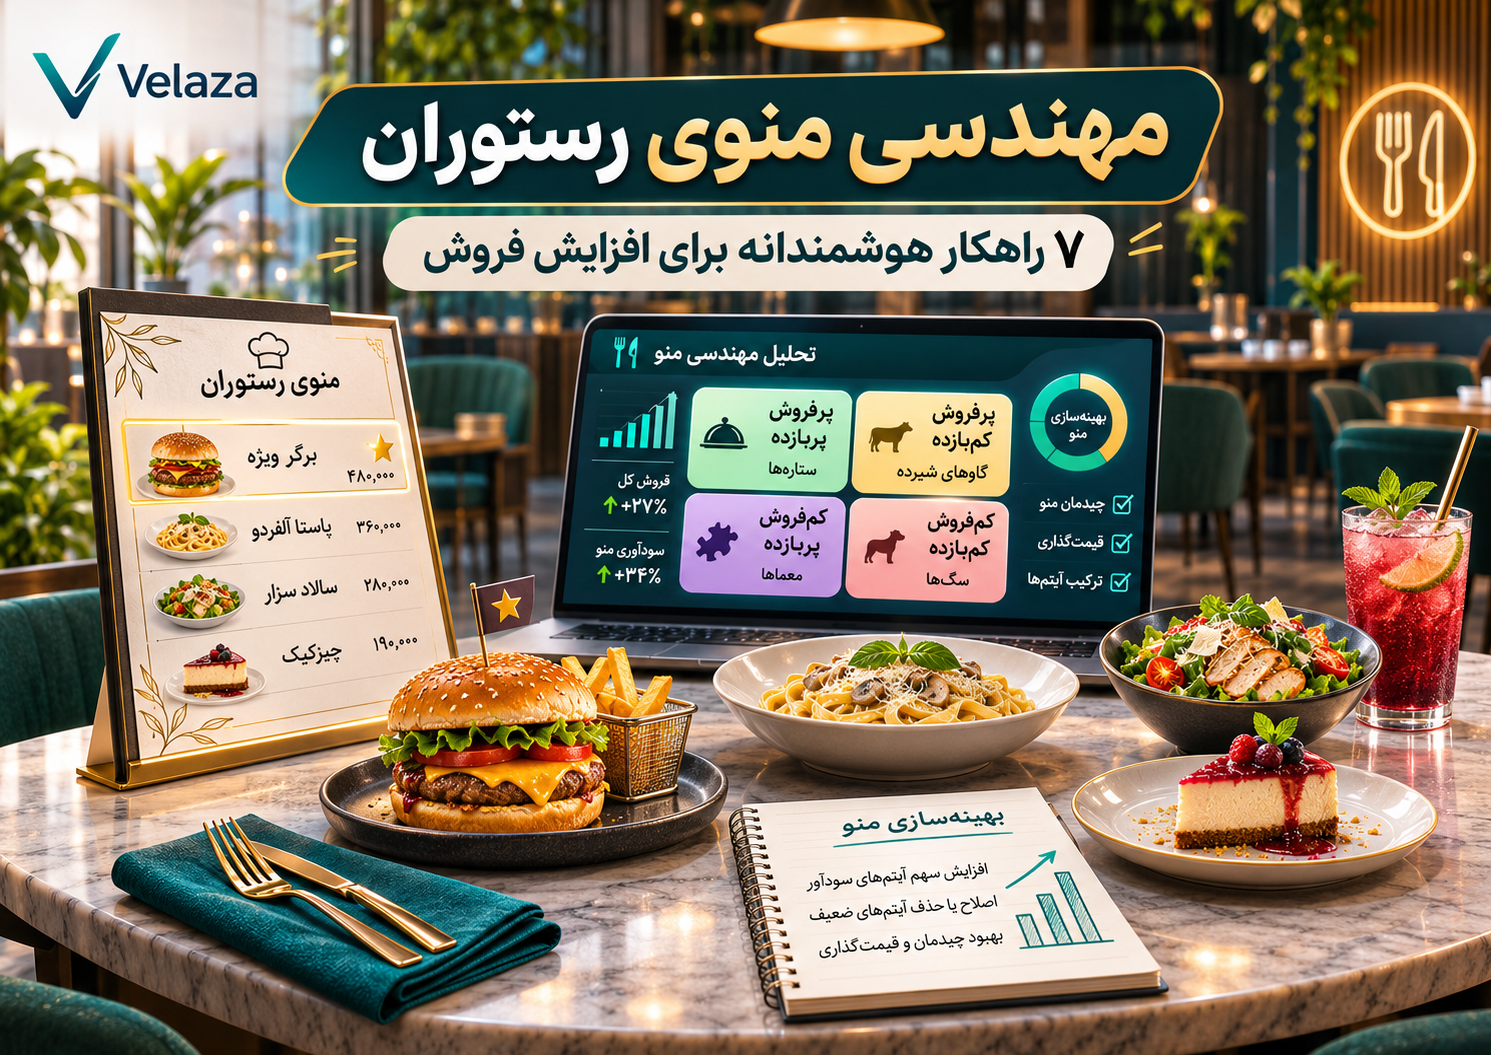
- بهینهسازی منو: شناسایی غذاهای سودآور و غذاهایی که به بررسی یا اصلاح نیاز دارند.
- تصمیمگیری بر اساس داده: استفاده از گزارشهای فروش و هزینه برای برنامهریزی بهتر.
اشتباهات رایج در محاسبه سود هر غذا در رستوران
برای به دست آوردن نتیجه قابلاعتماد، لازم است هزینهها و اطلاعات فروش با دقت ثبت شوند. برخی اشتباهات رایج میتوانند تصویر نادرستی از سودآوری غذاها ایجاد کنند.
۱. استفاده از قیمت قدیمی مواد اولیه
قیمت مواد اولیه ممکن است در فاصله کوتاهی تغییر کند. اگر محاسبات بر اساس قیمتهای قدیمی انجام شوند، بهای تمامشده واقعی غذا بهدرستی مشخص نمیشود و قیمت فروش ممکن است با هزینه فعلی تولید تناسب نداشته باشد.
۲. نادیده گرفتن میزان مصرف و ضایعات
مقدار مواد اولیه مصرفشده برای هر پرس باید مشخص باشد. تفاوت در اندازه سهم، دورریز مواد و تغییر در دستور پخت میتواند هزینه نهایی هر غذا را افزایش دهد.
۳. محاسبه نکردن هزینههای مستقیم جانبی
هزینه یک غذا فقط به مواد اولیه محدود نیست. بستهبندی، مخلفات و سایر هزینههای مستقیمی که به آمادهسازی یا ارائه غذا مربوط هستند نیز باید متناسب با نوع فعالیت رستوران بررسی شوند.
۴. اشتباه گرفتن سود ناخالص با سود خالص
سود حاصل از کسر هزینههای مستقیم غذا از قیمت فروش، بهتنهایی نشاندهنده سود خالص رستوران نیست. اجاره، حقوق کارکنان، انرژی و سایر هزینههای عملیاتی نیز بر نتیجه مالی نهایی کسبوکار تأثیر میگذارند.
۵. تمرکز بر تعداد فروش بهجای میزان سود
فروش بالای یک غذا لزوماً به معنای سودآوری بیشتر آن نیست. برای ارزیابی عملکرد هر آیتم باید هم تعداد فروش و هم سود حاصل از فروش آن بررسی شود.
۶. ثبت نامنظم اطلاعات
وقتی اطلاعات خرید، مصرف مواد اولیه و فروش در بخشهای مختلف ثبت میشوند، مقایسه هزینهها و شناسایی تغییرات دشوارتر خواهد شد. ثبت منظم و یکپارچه اطلاعات میتواند فرایند بررسی عملکرد منو را سادهتر کند.
فرمول محاسبه سود هر غذا در رستوران
برای محاسبه سود هر غذا، ابتدا باید هزینه مستقیم تهیه یک پرس و سپس قیمت فروش خالص آن مشخص شود. پس از آن میتوان سود ناخالص هر پرس و حاشیه سود را محاسبه کرد.
۱. محاسبه بهای تمامشده مستقیم غذا
بهای تمامشده مستقیم هر غذا از مجموع هزینه مواد اولیه مصرفشده و سایر هزینههای مستقیم مرتبط با همان پرس به دست میآید.
فرمول:
بهای تمامشده مستقیم غذا = هزینه مواد اولیه مصرفشده + سایر هزینههای مستقیم
برای محاسبه دقیقتر، مقدار مصرف هر ماده باید بر اساس دستور پخت استاندارد مشخص شود. سپس هزینه هر ماده با توجه به مقدار مصرف و قیمت خرید آن محاسبه میشود.
۲. محاسبه سود ناخالص هر غذا
پس از مشخص شدن بهای تمامشده مستقیم، میتوان آن را از قیمت فروش خالص غذا کسر کرد.
فرمول:
سود ناخالص هر غذا = قیمت فروش خالص − بهای تمامشده مستقیم غذا
در این محاسبه باید تخفیفها و تعدیلات مرتبط با فروش نیز در نظر گرفته شوند. سود ناخالص بهدستآمده، هزینههای عمومی و عملیاتی رستوران را شامل نمیشود.
۳. محاسبه حاشیه سود غذا
حاشیه سود نشان میدهد چه درصدی از درآمد حاصل از فروش غذا، پس از کسر هزینه مستقیم آن باقی میماند.
فرمول:
حاشیه سود ناخالص = (سود ناخالص هر غذا ÷ قیمت فروش خالص) × ۱۰۰
بررسی همزمان سود ناخالص و حاشیه سود به مدیر رستوران کمک میکند تا عملکرد غذاهای مختلف را با یکدیگر مقایسه کند. البته برای ارزیابی سودآوری نهایی کسبوکار، باید هزینههای عملیاتی نیز جداگانه بررسی شوند.
چگونه با نرمافزار هوشمند، سود هر غذا را محاسبه کنیم؟
با افزایش تعداد سفارشها و تنوع غذاها، بررسی جداگانه اطلاعات خرید، مصرف و فروش زمانبر میشود. نرمافزار هوشمند مدیریت رستوران میتواند با منظم کردن اطلاعات عملیاتی و فراهم کردن گزارشهای قابلبررسی، به محاسبه بهای تمامشده و تحلیل سودآوری منو کمک کند.
۱. ثبت دستور پخت و مقدار مصرف مواد اولیه
برای محاسبه بهای تمامشده غذا، ابتدا باید مواد اولیه و مقدار موردنیاز برای تهیه هر پرس مشخص شوند. ثبت دستور پخت استاندارد، مبنای مناسبی برای محاسبه هزینه مواد مصرفی و بررسی تفاوت میان مصرف واقعی و مقدار تعیینشده فراهم میکند.
۲. بهروزرسانی هزینه مواد اولیه
با تغییر قیمت خرید مواد اولیه، هزینه تهیه غذا نیز تغییر میکند. ثبت اطلاعات خرید و بهروزرسانی قیمتها کمک میکند محاسبات بر اساس اطلاعات جدید انجام شوند و مدیر بتواند تأثیر افزایش هزینهها را بر سود غذاها بررسی کند.
۳. بررسی موجودی و میزان مصرف
مقایسه اطلاعات موجودی با میزان مصرف مواد اولیه میتواند به شناسایی مغایرتها، ضایعات و مصرف بیشتر از مقدار استاندارد کمک کند. این بررسی در کنار کنترل خرید، تصویر دقیقتری از هزینههای مرتبط با تهیه غذا ارائه میدهد.
۴. تحلیل گزارشهای فروش و سودآوری
اطلاعات فروش زمانی ارزش بیشتری پیدا میکنند که در کنار هزینهها بررسی شوند. مقایسه تعداد فروش، سود ناخالص و حاشیه سود غذاها به مدیر کمک میکند تا عملکرد آیتمهای مختلف منو را ارزیابی کند و درباره قیمتگذاری یا تغییر ترکیب منو تصمیم بگیرد.
نقش نرمافزار مدیریت رستوران هوشمند ولازا در بررسی سودآوری منو
برای مدیریت دقیقتر رستوران، دسترسی به اطلاعات منظم و گزارشهای قابلبررسی اهمیت زیادی دارد. استفاده از نرمافزار مدیریت رستوران هوشمند میتواند به یکپارچهتر شدن فرایندهای عملیاتی، مدیریت سفارشها و بررسی گزارشهای فروش کمک کند.
در ولازا، امکانات نرمافزار را میتوان متناسب با فرایندهای مدیریت رستوران برای بررسی اطلاعات فروش و پشتیبانی از تصمیمگیریهای مدیریتی به کار گرفت. برای ارزیابی سود هر غذا نیز لازم است اطلاعات مربوط به دستور پخت، هزینه مواد اولیه و سایر هزینههای مستقیم بهدرستی ثبت و بررسی شوند؛ دقت نتیجه به کیفیت و کامل بودن این اطلاعات وابسته است.
برای آشنایی بیشتر با کاربردهای این راهکار، مقاله نرمافزار مدیریت رستوران هوشمند؛ راهکاری برای افزایش فروش و رضایت مشتری را مطالعه کنید.
چگونه با محاسبه سود هر غذا در رستوران، منو را بهینه کنیم؟
پس از محاسبه بهای تمامشده و سود غذاها، میتوان اطلاعات بهدستآمده را در کنار تعداد فروش و ترجیحات مشتریان بررسی کرد. این کار به مدیر کمک میکند تا درباره قیمتگذاری، اصلاح دستور پخت یا نحوه معرفی غذاها تصمیمهای دقیقتری بگیرد.
- غذاهای پرفروش و سودآور: این غذاها میتوانند نقش مهمی در عملکرد مالی منو داشته باشند و حفظ کیفیت آنها اهمیت دارد.
- غذاهای پرفروش با حاشیه سود پایین: بررسی قیمت مواد اولیه، اندازه پرس و قیمت فروش میتواند زمینه اصلاح هزینهها یا قیمتگذاری را فراهم کند.
- غذاهای کمفروش و سودآور: بررسی نحوه معرفی، جایگاه در منو و میزان تقاضا میتواند به تصمیمگیری درباره افزایش فروش آنها کمک کند.
- غذاهای کمفروش با سود پایین: این آیتمها به بررسی دقیقتری نیاز دارند تا مشخص شود اصلاح دستور پخت، تغییر قیمت یا حذف از منو تصمیم مناسبتری است.
در این فرایند نباید تنها به درصد حاشیه سود توجه کرد. میزان فروش، سود ناخالص حاصل از فروش کل، تقاضای مشتریان و هزینههای عملیاتی نیز باید در تصمیمگیری لحاظ شوند.
جمعبندی
محاسبه سود هر غذا در رستوران به مدیران کمک میکند تا هزینههای مستقیم، قیمت فروش و عملکرد مالی آیتمهای منو را بهتر بررسی کنند. ثبت دقیق دستور پخت، بهروزرسانی قیمت مواد اولیه و تحلیل گزارشهای فروش، پایههای اصلی این فرایند هستند.
نرمافزار هوشمند مدیریت رستوران میتواند با ساماندهی اطلاعات و سادهتر کردن بررسی گزارشها، تصمیمگیری درباره قیمتگذاری و بهینهسازی منو را پشتیبانی کند. در نهایت، ترکیب اطلاعات دقیق هزینه و فروش با شناخت نیاز مشتریان، زمینه مدیریت بهتر منابع و بهبود سودآوری رستوران را فراهم میکند.
نظر شما