
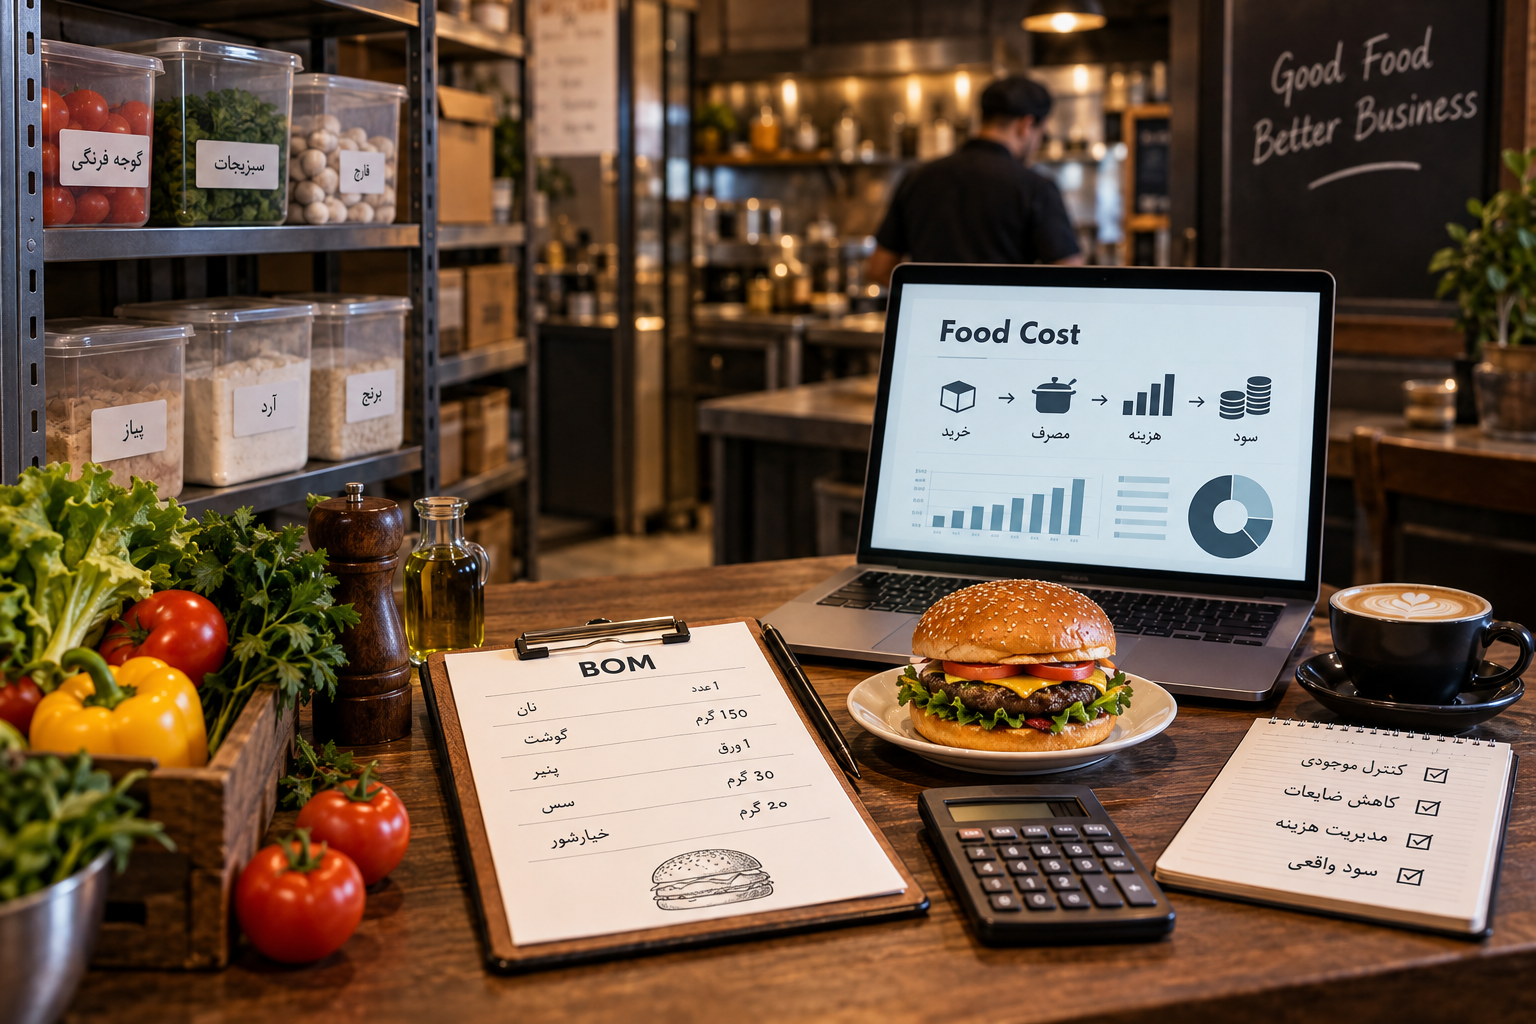
فروش بالا همیشه به معنی سود بالا نیست. ممکن است کافه یا رستوران شلوغ باشد، سفارشهای زیادی ثبت کنید و آخر ماه هم عدد فروش خوبی ببینید، اما وقتی هزینه مواد اولیه، ضایعات و کسری انبار را حساب میکنید، سود واقعی کمتر از چیزی باشد که انتظار داشتید.
اینجاست که انبارداری و بهای تمام شده در کافه و رستوران به هم میرسند. اگر ندانید برای هر محصول دقیقاً چه مقدار ماده اولیه مصرف شده، موجودی واقعی چقدر است و هر آیتم منو واقعاً چقدر برایتان هزینه دارد، تصمیمگیری درباره قیمتگذاری، خرید و حتی منوی مجموعه سخت میشود.
در این مقاله خیلی ساده از موجودی مواد اولیه شروع میکنیم و قدمبهقدم به Food Cost، ضایعات، بهای تمام شده و در نهایت سود واقعی میرسیم.
فهرست مطالب
- انبارداری چه ارتباطی با بهای تمام شده دارد؟
- BOM یا فرمول ساخت محصول چیست؟
- Food Cost چیست و چطور محاسبه میشود؟
- ضایعات و اختلاف موجودی چه اثری روی هزینه دارند؟
- فروش بالا یعنی سود بالا؟
- نرم افزار چه کمکی میکند؟
- انبارداری و بهای تمام شده در ولازا
- جمعبندی
انبارداری چه ارتباطی با بهای تمام شده دارد؟
انبارداری دقیق، پایه محاسبه بهای تمام شده است. تا زمانی که ندانید چه مقدار ماده اولیه خریدهاید، چه مقدار مصرف شده و چه مقدار باقی مانده، نمیتوانید هزینه واقعی محصولات را با دقت بررسی کنید.
فرض کنید ۱۰ کیلو گوشت وارد انبار کردهاید. سیستم میگوید هنوز ۵ کیلو موجودی دارید، اما وقتی سراغ یخچال میروید فقط ۳ کیلو پیدا میکنید. آن ۲ کیلو اختلاف دقیقاً همان جایی است که باید بررسی شود؛ شاید ضایعات ثبت نشده، شاید مقدار مصرف هر پرس بیشتر از استاندارد بوده یا شاید خروجی انبار درست ثبت نشده است.
به همین دلیل انبارداری رستوران فقط به معنی ثبت ورود و خروج کالا نیست. موجودی باید به خرید، مصرف و فروش متصل باشد تا مدیر بتواند بفهمد مواد اولیه واقعاً کجا مصرف میشوند.
National Restaurant Association نیز در مطلبی درباره مدیریت موجودی اشاره میکند که سیستمهای انبارداری میتوانند در کنار کنترل موجودی، اطلاعاتی درباره هزینه کالای فروختهشده، ضایعات و روند مصرف ارائه دهند و با اتصال به POS، کنترل Food Cost را سادهتر کنند. منبع National Restaurant Association درباره مدیریت موجودی
BOM یا فرمول ساخت محصول چیست؟
BOM یا Bill of Materials مشخص میکند برای تهیه هر محصول چه مواد اولیهای و به چه مقداری نیاز داریم. در کافه و رستوران میتوان آن را همان رسپی یا فرمول استاندارد هر آیتم منو در نظر گرفت.
مثلاً برای یک برگر فرضی، فرمول ساخت میتواند چنین باشد:
| ماده اولیه | مقدار مصرف در هر سفارش |
|---|---|
| گوشت | ۱۵۰ گرم |
| نان برگر | ۱ عدد |
| پنیر | ۱ ورق |
| سس | ۳۰ گرم |
| خیارشور | ۲۰ گرم |
وقتی قیمت این مواد مشخص باشد، میتوان هزینه مواد اولیه مصرفشده برای هر برگر را محاسبه کرد. از طرف دیگر، اگر یک برگر فروخته شود، سیستم میتواند بر اساس همین فرمول مقدار مشخصی از مواد اولیه را از موجودی کم کند.
اینجا اهمیت استاندارد بودن رسپی هم مشخص میشود. اگر قرار است هر برگر ۱۵۰ گرم گوشت داشته باشد اما در آشپزخانه معمولاً ۱۸۰ گرم استفاده شود، شاید اختلاف ۳۰ گرم ناچیز به نظر برسد؛ ولی وقتی صدها سفارش را کنار هم بگذارید، همین اختلاف کوچک میتواند هزینه قابل توجهی ایجاد کند.
Food Cost چیست و چطور محاسبه میشود؟
Food Cost نشان میدهد چه بخشی از قیمت فروش یک محصول صرف مواد اولیه آن میشود. این شاخص یکی از ابزارهای کاربردی برای بررسی هزینه محصولات و تصمیمگیری درباره قیمت منو است.
یک محاسبه ساده برای Food Cost محصول به این شکل است:
درصد Food Cost = هزینه مواد اولیه ÷ قیمت فروش × ۱۰۰
مثلاً فرض کنید یک برگر را ۳۰۰ هزار تومان میفروشید و مجموع مواد اولیه آن ۱۲۰ هزار تومان برایتان تمام میشود:
۱۲۰٬۰۰۰ ÷ ۳۰۰٬۰۰۰ × ۱۰۰ = ۴۰٪
یعنی ۴۰ درصد قیمت فروش این محصول صرف مواد اولیه شده است. البته این عدد بهتنهایی سود نهایی شما نیست؛ حقوق کارکنان، اجاره، انرژی، بستهبندی و سایر هزینههای مجموعه هم وجود دارند.
پس بهتر است Food Cost را یک شاخص مدیریتی بدانیم، نه جواب نهایی سودآوری. اگر میخواهید نگاه کاملتری به بخش مالی مجموعه داشته باشید، مقاله بهترین نرم افزار حسابداری رستوران چه ویژگیهایی دارد؟ این موضوع را از زاویه حسابداری و مدیریت مالی بررسی میکند.
ضایعات و اختلاف موجودی چه اثری روی هزینه دارند؟
هر ماده اولیهای که خریده میشود الزاماً به فروش تبدیل نمیشود. خراب شدن مواد، آمادهسازی اشتباه سفارش، دورریز، مصرف بیشتر از رسپی و حتی اشتباه در ثبت موجودی میتوانند هزینه واقعی مجموعه را افزایش دهند.
اگر ضایعات ثبت نشوند، شما فقط میبینید موجودی کم شده؛ اما نمیدانید این کاهش به دلیل فروش بوده یا دورریز.
مثلاً اگر سیستم میگوید باید ۲۰ کیلو از یک ماده داشته باشید اما موجودی واقعی ۱۸ کیلو است، آن اختلاف ۲ کیلویی یک علامت است. باید بررسی کنید چرا ایجاد شده و آیا مرتب تکرار میشود یا نه.
برای همین انبارگردانی فیزیکی هنوز اهمیت دارد. موجودی واقعی را با موجودی سیستم مقایسه کنید و اگر اختلاف قابل توجهی وجود دارد، علت را پیدا کنید.
ثبت درست فروش هم بخشی از همین زنجیره است. اگر اطلاعات فروش دقیق نباشد، مقایسه مصرف مواد با سفارشها هم قابل اعتماد نخواهد بود. برای آشنایی بیشتر با این بخش میتوانید راهنمای کامل صندوقداری کافه و رستوران را ببینید.
فروش بالا یعنی سود بالا؟
نه لزوماً. دو محصول با فروش مشابه میتوانند سودآوری کاملاً متفاوتی داشته باشند.
فرض کنید محصول A فروش بالایی دارد، اما ماده اولیه گرانقیمت و ضایعات زیادی هم دارد. محصول B کمتر فروخته میشود، ولی هزینه مواد اولیه آن پایینتر است. فقط با نگاه کردن به مبلغ فروش نمیتوان گفت کدامیک برای مجموعه ارزش بیشتری ایجاد کرده است.
این مسئله وقتی مهمتر میشود که قیمت خرید مواد تغییر کند. ممکن است غذایی که چند ماه قبل حاشیه مناسبی داشته، امروز به دلیل افزایش هزینه مواد اولیه شرایط متفاوتی داشته باشد؛ در حالی که قیمت منو هنوز همان قیمت قبلی است.
National Restaurant Association در تحلیل سال ۲۰۲۶ خود نیز توضیح میدهد که افزایش هزینههای عملیاتی، از جمله مواد غذایی و نیروی کار، همچنان بر حاشیه سود رستورانها در بازار آمریکا فشار وارد میکند. این داده مربوط به بازار آمریکاست و معیار مستقیمی برای رستورانهای ایران محسوب نمیشود، اما اهمیت کنترل مداوم هزینهها را بهخوبی نشان میدهد. تحلیل National Restaurant Association درباره هزینه و سودآوری رستورانها
چطور هزینه مواد اولیه را بهتر کنترل کنیم؟
لازم نیست هر روز دهها گزارش پیچیده بررسی کنید. اگر چند عدد کلیدی را مرتب زیر نظر داشته باشید، خیلی زودتر متوجه تغییرات میشوید:
- موجودی فعلی مواد اولیه مهم
- قیمت خرید و تغییرات آن
- مقدار استاندارد مصرف هر محصول
- میزان ضایعات
- اختلاف موجودی واقعی و سیستمی
- Food Cost محصولات مهم و پرفروش
نکته مهم این است که این اعداد را جدا از هم نبینید. مثلاً افزایش مصرف گوشت الزاماً مشکل نیست؛ شاید فروش محصولات گوشتی هم بیشتر شده باشد. مشکل زمانی است که مصرف بالا رفته اما فروش متناسب با آن تغییر نکرده است.
نرم افزار چه کمکی به مدیریت انبار و بهای تمام شده میکند؟
نرم افزار زمانی ارزشمند میشود که فروش، مواد اولیه و موجودی را به یکدیگر متصل کند. در این حالت مدیر مجبور نیست اطلاعات فروش را از یک سیستم بگیرد و بعد مصرف مواد را جداگانه در فایل دیگری محاسبه کند.
برای مثال، وقتی یک محصول فروخته میشود و فرمول ساخت آن از قبل مشخص است، اطلاعات فروش میتواند مبنای محاسبه مصرف مواد اولیه قرار بگیرد. در نتیجه بررسی موجودی، مصرف و هزینه محصولات سادهتر میشود.
در یک سیستم مناسب، امکاناتی مثل تعریف مواد اولیه، ثبت ورود و خروج، مدیریت رسپی یا BOM، کنترل موجودی و گزارشهای مدیریتی باید در کنار هم کار کنند؛ نه اینکه هرکدام یک جزیره جدا باشند.
انبارداری و بهای تمام شده در ولازا
رویکرد ولازا بر یکپارچهتر کردن بخشهای موردنیاز مدیریت کافه و رستوران و سادهتر کردن دسترسی مدیر به اطلاعات مجموعه متمرکز است.
وقتی فروش، صندوق، مواد اولیه، انبار و گزارشهای مدیریتی در یک جریان منسجمتر قرار بگیرند، مدیر راحتتر میتواند بفهمد چه چیزی فروخته شده، چه موادی مصرف شدهاند و وضعیت موجودی مجموعه چگونه است.
این موضوع مخصوصاً زمانی اهمیت پیدا میکند که تعداد محصولات و سفارشها بالا میرود؛ چون مدیریت دستی رسپیها، مصرف مواد و موجودی بهمرور پیچیدهتر میشود.
برای بررسی دقیقتر قابلیتهای سیستم میتوانید امکانات و ویژگیهای ولازا را ببینید و اگر میخواهید هزینه استفاده از سیستم را هم بررسی کنید، صفحه تعرفه و پلنهای ولازا در دسترس است.
جمعبندی؛ بخشی از سود شما داخل انبار است
اگر فقط مبلغ فروش را ببینید، بخش مهمی از داستان را از دست میدهید. باید بدانید برای ایجاد این فروش چه مقدار ماده اولیه مصرف شده، چه مقدار ضایعات داشتهاید و هر محصول واقعاً چقدر برایتان تمام شده است.
انبارداری، BOM، Food Cost و بهای تمام شده چهار موضوع جدا از هم نیستند. اینها بخشهای مختلف یک زنجیرهاند که از خرید مواد اولیه شروع میشود و در نهایت به فروش و سود واقعی مجموعه میرسد.
هرچه اطلاعات این زنجیره دقیقتر و بههمپیوستهتر باشند، تصمیمگیری درباره خرید، قیمتگذاری، رسپی و منوی کافه یا رستوران هم منطقیتر میشود.
در نهایت هدف از مدیریت انبار فقط این نیست که بدانید چند کیلو گوشت یا چند بسته قهوه باقی مانده؛ هدف این است که بدانید پول مجموعه کجا خرج میشود، مواد اولیه کجا مصرف میشوند و فروش شما در نهایت چقدر ارزش واقعی ایجاد میکند.

نظر شما